格图致知:AI的力量
俗话说“一图胜千言”。
下面这张图展示了过去十年微软(MSFT)总营收、员工人数及人均营收(Revenue per Employee)的变化。
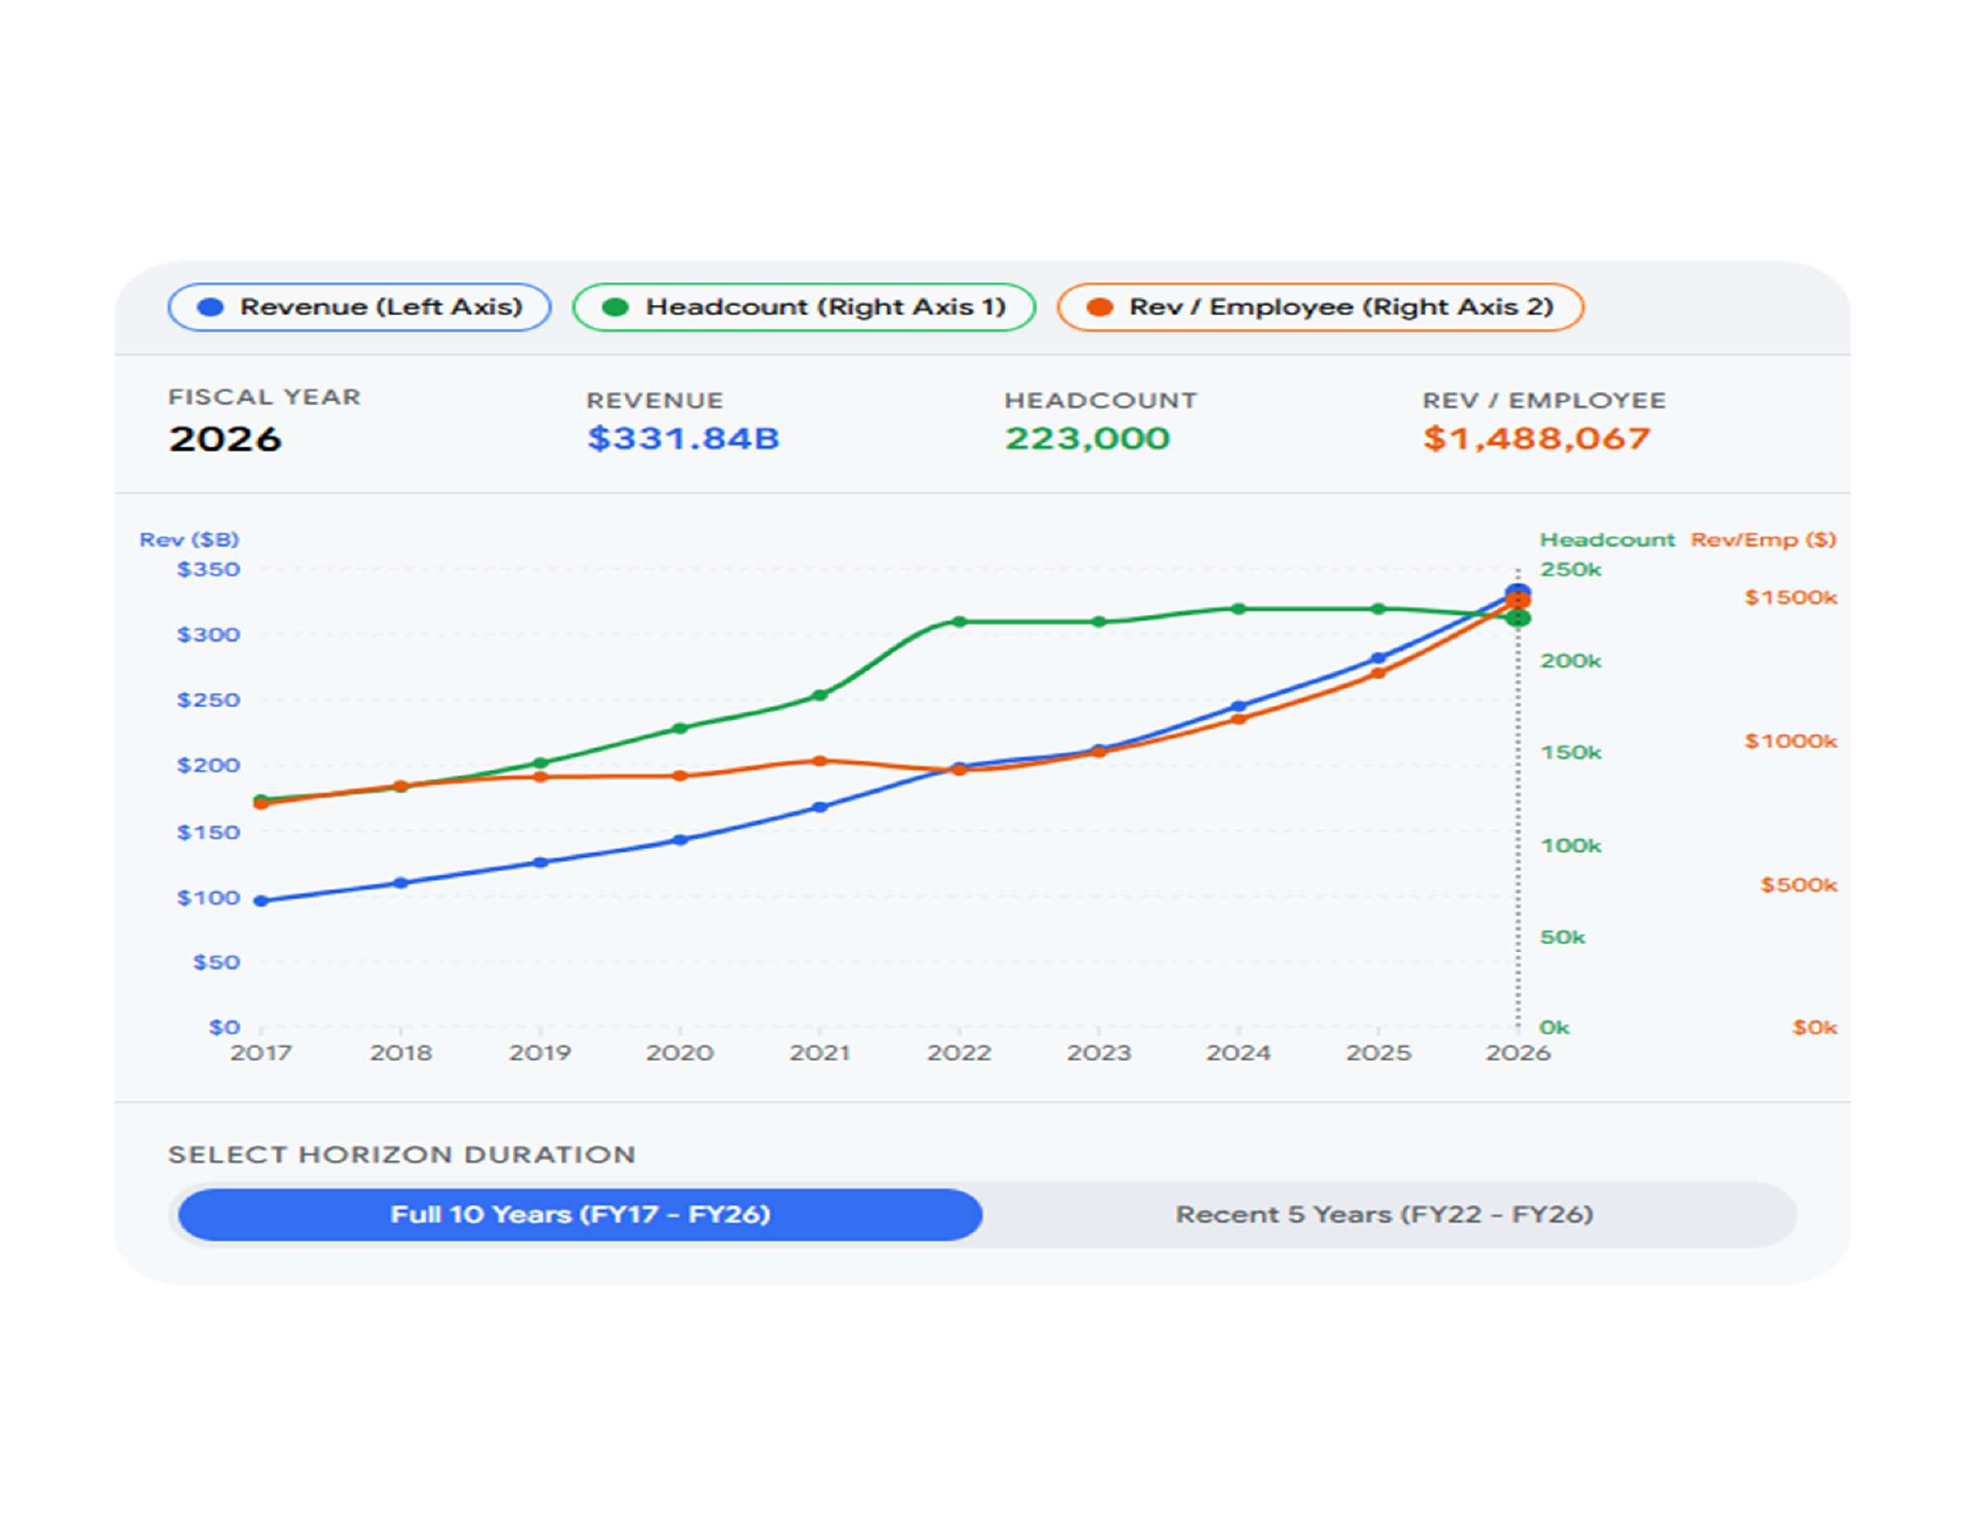
从图中可以看到一个非常有意思的现象:
2017年至2022年,微软的总营收与员工人数大致同步增长。2022年至2026年,员工人数基本稳定,但公司营收却持续快速增长。
更值得关注的是图中的红线——人均营收。
2017年至2022年,微软的人均营收增长相对缓慢;2022年之后,却呈现出明显加速的趋势。
2026财年,微软人均营收达到约149万美元。
我特别关注人均营收,而不是人均利润,因为营收相对不容易受到会计处理方式的影响,更适合观察企业长期经营效率的变化。
几天前,微软宣布向约60,000名员工提供自愿离职买断计划。这一举措毫无疑问也反映了微软正在调整人员结构。
2022年11月,ChatGPT横空出世,AI开始走向大众。
那么,微软2022年以后人均营收的快速增长,底层驱动力是不是AI?
我们不能简单地得出肯定的结论。
微软云业务的扩张、软件订阅收入的增长、产品提价,以及巨额资本投入,都可能推动人均营收增长。
但AI是否正在发挥越来越重要的作用?两者在时间上的吻合,不能不引人思考。
尤其值得注意的是,AI不仅可能帮助微软员工提高工作效率,还可能通过创造新的产品和服务,直接推动公司营收增长。
AI可能正在改变企业的增长模式:营收的持续增长,不再需要员工人数同比例增加。
如果这一趋势得到持续验证,对投资而言,将具有极其重要的意义。
1. AI可能显著提高企业的盈利能力
当企业营收增长快于员工人数增长时,如果能够有效控制成本,经营杠杆(Operating Leverage)可能使盈利增长快于营收增长。
Profit is the mother’s milk of the stock market.
企业盈利的持续增长,是股票长期回报的重要基础。
当然,我们也必须考虑AI所需要的巨额资本投入。营收增长并不自动等于股东回报增长。
2. AI带来的生产率提升可能远不止于微软
微软只是一个观察窗口,给我们一个管中窥豹的机会。
如果AI能够帮助微软提高经营效率,为什么不能帮助其它科技巨头,乃至金融、医疗、制造业等各行各业提高效率?
这才是AI革命最令人期待的地方。
我们可能正在见证一场广泛而持久的生产率革命。
最近几周,资本市场出现了一些波动,尤其是AI基础设施相关的半导体板块。市场担忧科技巨头的巨额资本投资能否持续,也受到地缘政治及美国中期选举不确定性的影响。
这些担忧有其合理性,不能忽视。
但如果我们把眼光放得远一些,未来二年、五年,乃至十年,AI带来的生产率提升,可能远比眼前的市场波动重要。
AI是未来,而不是泡沫,阶段性的调整给我们提供了投资机会。
不过,我们必须谨慎区分三个概念:技术的成功、企业的成功与投资的成功。即使是伟大的企业,买入价格过高,也未必能获得理想的投资回报。
对AI的未来保持乐观,对投资的价格保持理性。
祝大家周末愉快!
